Rumors su possibile apertura Emirates MXP-LIM in V libertà


L’indotto esiste anche per la V da MXP di EK, dai.

Comunque non è un either/or. ITA può aprire un volo per Lima oggi stesso se lo vuole. Il fatto che esista un volo da MXP non pregiudica che lo stesso possa esistere da FCO, alimentato dalla rete di ITA lì, e in concorrenza con la V di EK. Di sicuro un modo molto piú adulto di competere, invece che fare i piangina come stanno facendo.

Perché tu parti dal presupposto che il mercato aereo sia (o si professa) competitivo, ma nella realtà è forse la cosa più lontana che esista dalla concorrenza perfetta!
 
A me sembra una roba da pazzi che FCO e' piu' lontano dal Sudamerica della maggior parte degli aereoporti del gruppo e dovrebbe diventare l'hub per il sudamerica.

Non vedo razionali se non accolite di politici che si sono ubriacati e hanno preteso cose nelle trattative. Per Roma Perth va bene, Johannesburg va bene, ma Lima no. ZHR,FRA,BRU sono piu' vicini anche se di poco. Sicuramente qualcuno dira' che i km non contano, ma se permettete non ci credo, conta sia il tempo che il kerosene. E dira' che conta piu' la densita', ma allora che lo mettano o lo aumentino a FRA, il volo.

E per la vaga speranza di una cosa non ragionevole, il fantasma di una gallina a Roma, dovresti rinunciare a un uovo a Milano, che cuba piu' soldi e pax e paga piu' tasse, con cannibalizzazione minima perche' sono piazze diverse. Boh.

Ma davvero, non sarebbe meglio fare Africa e soprattutto sud Asia da Roma? Cioe' rotte dove c'e' un chiaro vantaggio geografico rispetto all'europa centrale? Non e' poca roba.

Ma sicuramente ingenuo io.
Scusa un po'.
Prima che partisse la bambola in Ucraina, le rotte più brevi dall'Europa per l'estremo oriente erano quelle che sorvolavano Russia e parte della Cina, con netto vantaggio per l'Europa centro-setttentrionale; per il sud est asiatico il vantaggio per l'Europa centro meridionale è ben meno marcato, con rotte che sorvolano le repubbliche asiatiche ex sovietiche e l'India settentrionale. La Kangaroo Route era obbligata quando gli aerei non avevano le autonomie per fare tratte oltre i 5-6000 km, ma era più lunga. E gli scali in Medio Oriente non erano nel Golfo, ma a Teheran e India Centrale, per avvicinarsi il più possibile all'ortodromia e servire più scali. Poi sono venute ora la rinuncia delle compagnie europee a volare sulla Russia, le chiusure in Medio oriente ... ma i conti si fanno sull'ortodromia: tutte le altre rotte sono più lunghe. Inevitabilmente. E calcolare le penalizzazioni/allungamenti diventa una scommessa, anche perché poi c'entra di mezzo il controllo del traffico aereo, le zone P e quant'altro.
Dove sia il chiaro vantaggio geografico mi è oscuro.
Distanze ortodomiche calcolate con https://it.distance.to
rotta FCO-HND 9892,36 km; FRA-HND 9360,84 km; CDG-HND 9706,84 km; AMS-HND 9315, 63 km; CPH-HND 8707,98 km.
rotta FCO-SGP 10035,63 km; FRA-SGP 10264,06 km; CDG-SGP 10709,26 km; AMS-SGP 10499,41 km; CPH-SGP 9953,96 km.
rotta MXP-HND km 9740,74
rotta MXP-SGP km 10293,81
 
Ho scritto sud asia, cosa centra HND.

Per fare un calcolo oggettivo servirebbe qualcosa che disegna il diagramma di Voronoi sferico con solo due punti, FRA e FCO.

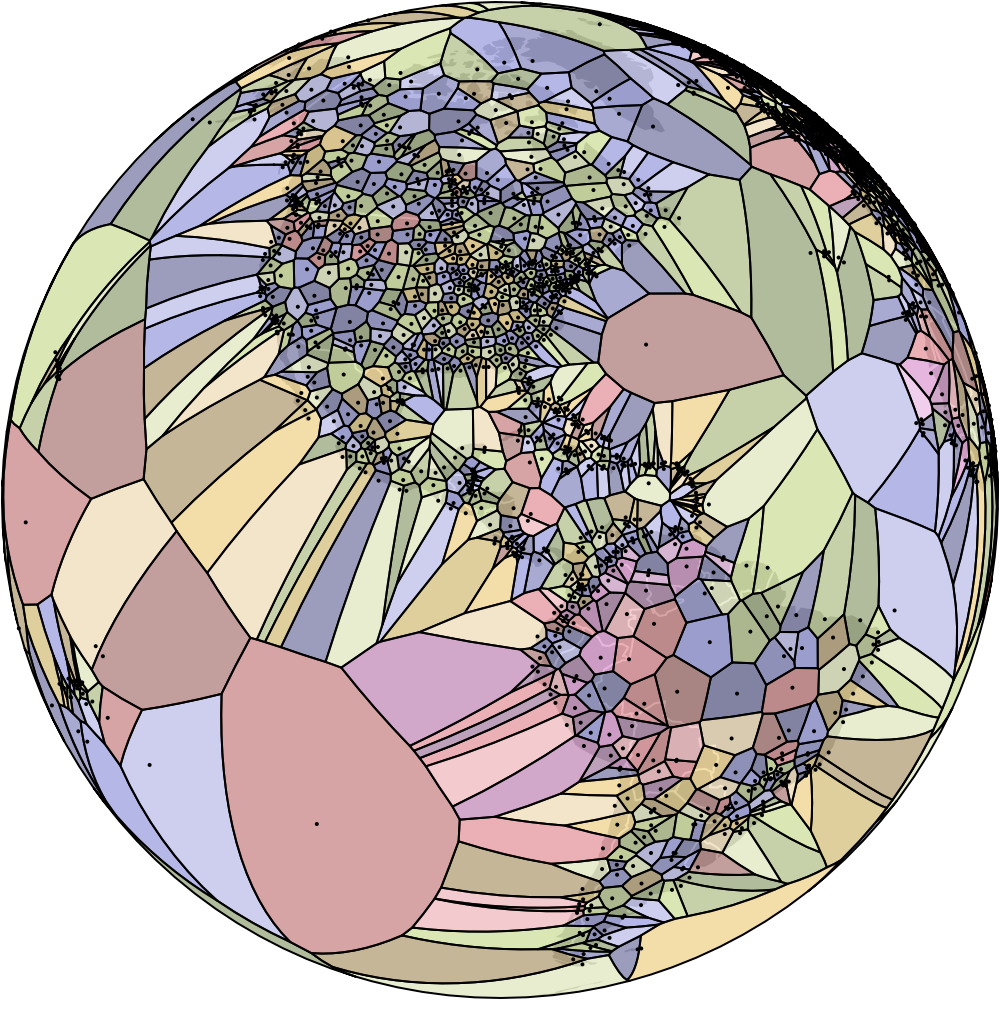
Purtroppo non l'ho trovato. Il seguente sito da il diagramma di Voronoi indicando l'aereoporto piu' vicino ad ogni punto del globo ma ne mette troppi e anche piccoli, il che lo rende meno utile: c'e' pure l'isola d'elba che non e' esattamente adatto a tutti gli aereomobili. Pero' e' interessante.


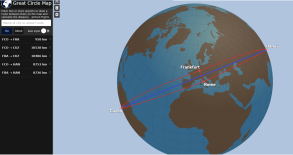
Ho provato a farlo io, il diagramma di Voronoi, con metodi poveri, ma forse ho il risultato. Prima di tutto ho cercato due apt, molto a ovest e molto a est che fossero piu' o meno equidistanti da FCO e FRA. Il meglio che ho trovato, anche come simmetria, e' CUZ (Cuzco) e HAN (Hanoi).

Tutto quello che e' piu' a nordovest della ortodromica blu tra CUZ e HAN e' piu' vicino a FRA. Tutto quello che e' piu' a sudest, e' piu' vicino a FCO.

1792010715447.png


La geometria fa anche cambiare qualche opinione perfino a me, perche' LIM essendo abbastanza settentrionale e' piu' vicino a FRA. Ma GRU, GIG ed EZE che pesicchiano in effetti sono piu' vicini a FCO.

Ma proprio questo suggerisce che i romanodonti non dovrebbero rompere gli zebedei per LIM, e' una rotta non favorevole da FCO per domanda e per geografia, oltre a servire un altra citta' che tiene in piedi la baracca e viene vessata assai, e potrebbe portare gettito ulteriore se gli avvicini i produttori di lana di vigogna.

Quindi la prossimo volta che aprono una destinazione vediamo se e' sopra o sotto la linea CUZ-HAN.

Detto come amichevole e virile sfotto', intendiamoci.
 
Ultima modifica:
Perché tu parti dal presupposto che il mercato aereo sia (o si professa) competitivo, ma nella realtà è forse la cosa più lontana che esista dalla concorrenza perfetta!

Ma non è vero. In Europa, c’è concorrenza. Sull’Atlantico, idem. Africa, pure. Asia, con la marcata eccezione della Cina, anche. Medio Oriente, su certe destinazioni, c’era. In Europa il trattamento riservato a CAI/LAI/ITA è di gran lunga l’eccezione, non la regola.
 
Perdonatemi se scrivo una blasfemia la domanda è "ma siamo sicuri che la comunità Peruviana rientri nel focus price che attua Emirates?"
 
  • Like
Reactions: BrunoFLR

Sul volo Milano Malpensa-Lima di Emirates spunta l’asse Sala-Fontana: "Collegamento strategico"​

di Leonard Berberi

Vettori nazionali contro il via libera al rivale mediorientale. Ma le istituzioni e le imprese scrivono al ministro dei Trasporti Salvini per chiedere che venga autorizzato

Il volo diretto Milano Malpensa-Lima, che la compagnia mediorientale Emirates vorrebbe avviare nel 2027, ora diventa un caso non solo industriale. Da una parte ci sono le compagnie aeree italiane che si oppongono all’autorizzazione dell’Enac citando ragioni di interesse nazionale e concorrenza. Dall’altra i rappresentanti delle istituzioni, delle organizzazioni economiche e delle realtà produttive del territorio che scrivono al ministro delle Infrastrutture e dei trasporti (che controlla Enac), Matteo Salvini, per chiedere il via libera al collegamento data l’«importanza strategica».

Come rivelato dal Corriere a inizio agosto Emirates ha chiesto l’autorizzazione all’Enac per operare, in regime di cosiddetta «quinta libertà», il collegamento Malpensa-Lima, come fa da anni per la tratta Milano-New York. Ma a questo via libera si oppongono le compagnie italiane. Ita Airways ha espresso la sua contrarietà, Neos ha scritto una lettera, dice «no» anche Aeroitalia (che non ha voli intercontinentali).

«L’area servita da Malpensa rappresenta uno dei principali poli produttivi, industriali, commerciali e logistici del Paese, caratterizzato da una forte vocazione internazionale e da una presenza significativa di imprese attive sui mercati esteri», ricordano nella lettera.

«Per questo il sistema economico, la disponibilità di collegamenti aerei efficienti costituisce un fattore essenziale di accessibilità, attrattività e sviluppo». La lettera ricorda che tra Milano e Lima volano 150 mila passeggeri all’anno, «attualmente serviti con scalo. Si tratta di un mercato di dimensioni rilevanti, al quale si aggiunge una significativa domanda potenziale di trasporto merci, importante per le filiere del territorio». «Un servizio diretto tra Malpensa e Lima consentirebbe di migliorare le relazioni economiche e commerciali con il Perù e, più in generale, con l’America Latina. Potrebbe inoltre contribuire a rafforzare il ruolo di Malpensa quale infrastruttura strategica».

Quindi la stoccata ai vettori contrari. «Le scelte relative allo sviluppo della connettività dovrebbero fondarsi su evidenze oggettive e su una valutazione dei benefici complessivi per il sistema economico. Eventuali limitazioni non sostenute da concrete ragioni di mercato rischierebbero di introdurre ulteriori ostacoli alla crescita».

A firmare la lettere sono il presidente della Regione Lombardia Attilio Fontana, il sindaco di Milano Beppe Sala, Carlo Sangalli (presidente di Confcommercio e della Camera di Commercio di Milano, Monza Brianza e Lodi), Alvise Biffi (presidente di Assolombarda), Giovanni Bozzetti(presidente di Fondazione Fiera Milano), Francesco Conci (ceo di Fiera Milano) assieme ai presidenti della Camera di Commercio Varese e Confindustria Varese e i vertici di Sea, la società che gestisce gli scali di Malpensa e Linate, la presidente Michaela Castelli e il ceo Armando Brunini.

 
Ultima modifica:
Ho scritto sud asia, cosa centra HND.

Per fare un calcolo oggettivo servirebbe qualcosa che disegna il diagramma di Voronoi sferico con solo due punti, FRA e FCO.

Purtroppo non l'ho trovato. Il seguente sito da il diagramma di Voronoi indicando l'aereoporto piu' vicino ad ogni punto del globo ma ne mette troppi e anche piccoli, il che lo rende meno utile: c'e' pure l'isola d'elba che non e' esattamente adatto a tutti gli aereomobili. Pero' e' interessante.


Ho provato a farlo io, il diagramma di Voronoi, con metodi poveri, ma forse ho il risultato. Prima di tutto ho cercato due apt, molto a ovest e molto a est che fossero piu' o meno equidistanti da FCO e FRA. Il meglio che ho trovato, anche come simmetria, e' CUZ (Cuzco) e HAN (Hanoi).

Tutto quello che e' piu' a nordovest della ortodromica blu tra CUZ e HAN e' piu' vicino a FRA. Tutto quello che e' piu' a sudest, e' piu' vicino a FCO.

View attachment 27165


La geometria fa anche cambiare qualche opinione perfino a me, perche' LIM essendo abbastanza settentrionale e' piu' vicino a FRA. Ma GRU, GIG ed EZE che pesicchiano in effetti sono piu' vicini a FCO.

Ma proprio questo suggerisce che i romanodonti non dovrebbero rompere gli zebedei per LIM, e' una rotta non favorevole da FCO per domanda e per geografia, oltre a servire un altra citta' che tiene in piedi la baracca e viene vessata assai, e potrebbe portare gettito ulteriore se gli avvicini i produttori di lana di vigogna.

Quindi la prossimo volta che aprono una destinazione vediamo se e' sopra o sotto la linea CUZ-HAN.

Detto come amichevole e virile sfotto', intendiamoci.
Ho utilizzato apposta due destinazioni asiatiche dell'estremo oriente, Haneda (settentione) e Singapore (sud est). Guarda caso, una è sopra e l'altra è stotto della tua linea HAN-CUZ. Come aeroporti europei, ho utilizzato gli hub delle due alleanze Star e Skyteam (ho ignorato Monaco in quanto nello stesso stato di Francoforte). Per Haneda ho mostrato anche Malpensa, in alternativa a Fiume. Pensavo fosse intuitivo.
Come pensavo fosse intuitivo, visti i numeri, che le differenze tra FCO e FRA sono più penalizzanti per l'estremo oriente settentrionale che non per l'estremo oriente sud-est. Soprattutto se si tornerà a volare via Russia. In questo momento poi, FCO-HKG è più corto di almeno 60' di volo di un FRA-HKG.
Poi se si convinto di avere ragione tu, benissimo. Ma le differenze non sono così marcate come affermi.

Ciò premesso, penso che la questione sia un'altra. Ci sono sufficienti pax da entrambe le origini FRA e FCO per Singapore (o per un qualsiasi altro aeroporto)? Se la risposta è si, allora si ha la prima condizione perché si possa volare da entrambe le destinazioni. Poi la questione è: con il prezzo che chiedo le rotte sono profittevoli o meno? Ci si riporta al caso: aereo pieno e ricavi scarsi: chiaro che, nonostante la presenza di un numero di passeggeri sufficiente a riempire l'aereo ma senza ottenere profittabilità della rotta, allora meglio lasciar perdere. Altrettanto chiaro che, seppur avessi passeggeri sufficienti per una tratta e redditività soddisfacente (MXP-NYC, magari con un 339 invece di un 380) ma avessi complicazioni operative per giri macchina o equipaggi, con costi conseguenti, c'è da pensarci su due volte. Altri, ben più qualificati di me, potranno dire molto in termini di revenue management.
Quando Alitalia volava MXP JFK il giro macchina del Jumbo era FCO JFK MXP (Brasile) MXP JFK FCO, per far rientrare le macchine in base. Mi par di ricordare che ad inizio anni '90. Alitalia volasse tutti i giorni da Milano in Brasile, ovviamente MXP perchè il 747 non andava a LIN, alternando le destinazioni Rio e San Paolo. Ma il volo veniva operato via FCO. Le partenze erano serali da Milano e l'arrivo in mattinata; erano ammessi anche pax che facevano la tratta Fiumicino - Malpensa, ma dovevano fare due volte i controlli di frontiera quando al tempo ci si imbarcava per i voli nazionali senza mostrare i documenti. Ovviamente, per far questo a MXP doveva esserci del personale di terra abilitato ad operaro sui 747 per la manutenzione corrente, personale che lavorava pochi voli al giorno. Poi i giri equipaggio. Tutti costi.
 
Ma non è vero. In Europa, c’è concorrenza. Sull’Atlantico, idem. Africa, pure. Asia, con la marcata eccezione della Cina, anche. Medio Oriente, su certe destinazioni, c’era. In Europa il trattamento riservato a CAI/LAI/ITA è di gran lunga l’eccezione, non la regola.

Ma pure no. Che concorrenza può esistere a LHR dove l'home carrier detiene 52% di slot e qualsiasi compagnia che volesse aprire la rotta deve metterci un chip di ingresso di 50 milioni?
LHR è il caso estremo, ma discorso analogo per tutti gli aeroporti slot-controlled.
La definizione di concorrenza è proprio l'assenza di barriere all'ingresso. E da soli gli slot basterebbero a falsare qualsiasi tipo di concorrenza... Poi certo, su WAW-OPO probabilmente ci può volare chiunque quando vuole, ma sono briciole...
 
  • Like
Reactions: Farfallina
Ma pure no. Che concorrenza può esistere a LHR dove l'home carrier detiene 52% di slot e qualsiasi compagnia che volesse aprire la rotta deve metterci un chip di ingresso di 50 milioni?

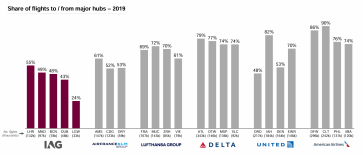
LHR e' forse l'esempio migliore di concorrenza:
1792137682470.png
Due compagnie che fanno hub, tutte le alleanze rappresentate, nuovi ingressi - negli ultimi anni - da parte di Oman Air, Rwandair, Xiamen, LATAM (poi uscita, ma lo slot l'avevan rimediato), Riyadh Air, Air Peace, JetBlue, PIA, ITA, IndiGo, Alaska, aumenti da parte di JAL, Virgin e Delta... Gli slot sono un problema, ma e' un problema strutturale, non uno creato dal mercato in se'. Poi, il passeggero ha assoluta liberta' di scelta e zero impedimenti nel saltare da una compagnia all'altra.
 
LHR e' forse l'esempio migliore di concorrenza:
View attachment 27211
Due compagnie che fanno hub, tutte le alleanze rappresentate, nuovi ingressi - negli ultimi anni - da parte di Oman Air, Rwandair, Xiamen, LATAM (poi uscita, ma lo slot l'avevan rimediato), Riyadh Air, Air Peace, JetBlue, PIA, ITA, IndiGo, Alaska, aumenti da parte di JAL, Virgin e Delta... Gli slot sono un problema, ma e' un problema strutturale, non uno creato dal mercato in se'. Poi, il passeggero ha assoluta liberta' di scelta e zero impedimenti nel saltare da una compagnia all'altra.

Allora abbiamo due definizioni di concorrenza diverse. Quella di microeconomia cita che in concorrenza perfetta non vi sono barriere all'ingresso di alcun genere. Non è il mercato a creare gli slot. Semmai il mercato fa sì che costino 50 milioni a coppia.
Domanda: IAG come ha acquisito i suoi slot? Forse quando il mercato era regolatissimo e la concorrenza inesistente, e poi se li è tenuti (al netto di qualche cessione come contentino qua e là)?
 
  • Like
Reactions: Farfallina
Mi intrometto nella discussione dicendo una fesseria, ok? Ma un Fco - MXP - Lim - MXP - fco coi pax in ita che possono solo salire all'andata e scendere al rientro, sotto marchio ita? Troppa blasfemia?

Enviado desde mi WP36 mediante Tapatalk
 
Allora abbiamo due definizioni di concorrenza diverse. Quella di microeconomia cita che in concorrenza perfetta non vi sono barriere all'ingresso di alcun genere. Non è il mercato a creare gli slot. Semmai il mercato fa sì che costino 50 milioni a coppia.

Ricominciamo da capo. Tu hai detto che il mercato dell'aviazione non è competitivo. Io ti ho detto che non è vero. Non ho detto che non è perfettamente concorrenziale. Perchè, nel mondo reale, nessun mercato lo è.

È palese che ci siano barriere all'ingresso - le centinaia di milioni per comprare un aereo, per fare l'esempio più ovvio, prima ancora degli slot. Oppure i diritti di sorvolo. O l'acquisto di una piattaforma GDS. O la manutenzione. La questione degli slot è uno dei tanti blocchi, e non è un problema "di base" di tutto il settore, ma solo di quegli aeroporti in cui non c'è più spazio, vuoi per scelta o per necessità. In America non hanno il problema degli slot ma si comprano i gates.

Ma è altresì completamente innegabile che (altro requisito di "economia base") il passeggero ha totale libertà di scelta. E qui entra il punto della concorrenza tra players, terzo requisito. Concorrenza su cui ITA e le altre italiane piagnucolano, concorrenza che invece esiste - vedi ampie prove di cui sopra - a LHR, e malgrado ciò IAG fa il 15% di ROIC ogni anno. A riprova del fatto che la concorrenza non ti impedisce di far soldi; bisogna saperli fare.

Domanda: IAG come ha acquisito i suoi slot? Forse quando il mercato era regolatissimo e la concorrenza inesistente, e poi se li è tenuti (al netto di qualche cessione come contentino qua e là)?

Sul fatto che la concorrenza fosse inesistente, a LHR, non sono d'accordo. Difficile che non ci fosse concorrenza quando, se non altro a livello di bilaterali, i due paesi avevano compagnie in monodesignazione. Non avrai avuto, su New York, BA/AA da un lato e UA, DL, JetBlue dall'altro, ma avevi almeno la Pan Am di turno. E, in ogni caso, le liberalizzazioni dell'aria sono iniziate nei primi anni 2000, un quarto di secolo fa. E IAG non ha mai sofferto o detto 'beh' a riguardo.

Poi, non sta a me difendere IAG, ma la questione di LHR mi appassiona perchè in tanti la prendono veramente sbagliatissima. LHR ha barriere all'ingresso, vero. Ma, torno a ripetere, guarda il grafico di cui sopra. Prima che IAG prendesse BMI (lasciando 12 slot su 52, il 20%, non un "contentino"), BA+IB avevano il 44% degli slots di LHR. Nelle ultime slot releases, dall'espulsione di Aeroflot in poi per capirci, IAG ha ricevuto zero slot, che sono andati o a VS o a nuovi players. Confrontalo con qualsiasi altro hub.

Vero, lo slot è una barriera all'ingresso, ma è pieno di esempi in cui questa barriere è stata superata (torno a dire: Oman Air, Rwandair, Xiamen, LATAM, Riyadh Air, Air Peace, JetBlue, PIA, ITA, IndiGo, Alaska, aumenti da parte di JAL, Virgin e Delta), ma la situazione di IAG è un tantinello differente da quella, per esempio, di ITA o di LIN. Quelle sì che sono anticoncorrenziali.

Mi intrometto nella discussione dicendo una fesseria, ok? Ma un Fco - MXP - Lim - MXP - fco coi pax in ita che possono solo salire all'andata e scendere al rientro, sotto marchio ita? Troppa blasfemia?

Enviado desde mi WP36 mediante Tapatalk
Una macchina per perder soldi. AZ faceva posizionamenti così quando si ostinava ad avere il JFK e il NRT da Malpensa, coi risultati che sappiamo bene. L'unica altra compagnia che fa posizionamenti del genere, almeno che io sappia, in Europa é Virgin (ci sono voli da EDI e GLA, se non ricordo male) e anche per loro il leitmotiv è "anche oggi i soldi li facciamo domani".
 
Ma è altresì completamente innegabile che (altro requisito di "economia base") il passeggero ha totale libertà di scelta. E qui entra il punto della concorrenza tra players, terzo requisito. Concorrenza su cui ITA e le altre italiane piagnucolano, concorrenza che invece esiste - vedi ampie prove di cui sopra - a LHR, e malgrado ciò IAG fa il 15% di ROIC ogni anno. A riprova del fatto che la concorrenza non ti impedisce di far soldi; bisogna saperli fare.
Io guardo la struttura del mercato. Per me qualsiasi mercato dove esistono Grandfather rights non è competitivo. Guarda la pesca, dove c'è zero competizione, si fa tutto su quote e/o diritti storici, persino nel mercato comune.
Vogliamo rendere l'aviazione realmente competitiva? Mettiamo all'asta, in vendita o comunque accessibili sul mercato tutti gli slot a ogni stagione. Vedi come cambiano le cose.
Sulla scelta del consumatore, beh, non è che un duopolio su ogni rotta te la rende concorrenziale. Se non ci fossero barriere all'ingresso (slot o bilaterali), su una rotta lucrativa per definizione come LHR-JFK pensi non entrerebbero altri operatori che farebbero fuori buona parte della competizione (dico per dire, una Singapore Airlines o Cathay qualsiasi)? In quel caso sì che il consumatore avrebbe scelta. Poi se ci entra e fallisce, come AF su LHR-LAX che durò tipo sei mesi, lì sì che il mercato avrà fatto la sua parte. Ma è un caso davvero isolato.
Sia chiaro che non difendo ITA, figurati, con tutti i soldi del contribuente che ha bruciato. Ma non è che uno deve prendersi necessariamente Emirates in nome di una concorrenza che, secondo me, è quantomeno opinabile.
 
Ultima modifica:
Io guardo la struttura del mercato. Per me qualsiasi mercato dove esistono Granfather rights non è competitivo. Guarda la pesca, dove c'è zero competizione, si fa tutto su quote e/o diritti storici, persino nel mercato comune.
Vogliamo rendere l'aviazione realmente competitiva? Mettiamo all'asta, in vendita o comunque accessibili sul mercato tutti gli slot a ogni stagione. Vedi come cambiano le cose.
Sulla scelta del consumatore, beh, non è che un duopolio su ogni rotta te la rende concorrenziale. Se non ci fossero barriere all'ingresso (slot o bilaterali), su una rotta lucrativa per definizione come LHR-JFK pensi non entrerebbero altri operatori che farebbero fuori buona parte della competizione (dico per dire, una Singapore Airlines o Cathay qualsiasi)? In quel caso sì che il consumatore avrebbe scelta. Poi se ci entra e fallisce, come AF su LHR-LAX che durò tipo sei mesi, lì sì che il mercato avrà fatto la sua parte. Ma è un caso davvero isolato.
Sia chiaro che non difendo ITA, figurati, con tutti i soldi del contribuente che ha bruciato. Ma non è che uno deve prendersi necessariamente Emirates in nome di una concorrenza che, secondo me, è quantomeno opinabile.
Concordo con il tuo ragionamento. Oggi le linee aere estraggono valore dagli aeroporti in cui esistono limitazioni (banalmente anche solo LIN). Il fatto che gli slot non siano pagati per quello che valgono distorce il mercato e altera la concorrenza
 
Una macchina per perder soldi. AZ faceva posizionamenti così quando si ostinava ad avere il JFK e il NRT da Malpensa, coi risultati che sappiamo bene. L'unica altra compagnia che fa posizionamenti del genere, almeno che io sappia, in Europa é Virgin (ci sono voli da EDI e GLA, se non ricordo male) e anche per loro il leitmotiv è "anche oggi i soldi li facciamo domani".

Intervengo solo su questo punto: Alitalia non spostava gli aerei tra FCO e MXP ma li incrociava a destinazione. Le rotazioni erano tipo FCO-NRT-MXP-NRT-FCO. Su JFK volava il 332 (anche su NRT ultimo periodo) e allora era FCO-JFK-MXP-NRT-MXP-JFK-FCO. In linea di massima era così, salvo eccezioni.
 
E comunque con l'acquisizione di TAP facendola concentrare sul Brasile, l'hubbe a FCO per il sudamerica a me sembra sempre di piu' una insensatezza.

Non ci sono ne' la geografia e l'etnia/lingua (che e' a Lisbona) ne i soldi/mercato originante (ce ne sono di piu' nella citta' vessata e con domanda insoddisfatta in cui si vuole inserire EK) e neanche tanto la connettivita, che e' piu' a FRA, a distanza fondamentalmente equivalente al resto del sudamerica.

Secondo me continuiamo a farci del male e i dispetti a vicenda invece che valorizzare le vere competitve edge di ogni piazza.

Ti tolgo 300 pax al giorno anche se non ne prendero' nessuno perche' voglio essere il numero uno nella lega di provincia locale, anche in retromarcia e indebolendo il sistema nel suo complesso nella lega globale.

Intanto gli aerei grossi li hanno tolti di produzione perche' va piu' di moda il p2p che l'hubbing massivo.

Vediamo che succede ma sono decenni che ingurgitiamo pop corn.
 
Ultima modifica:
Io guardo la struttura del mercato. Per me qualsiasi mercato dove esistono Grandfather rights non è competitivo. Guarda la pesca, dove c'è zero competizione, si fa tutto su quote e/o diritti storici, persino nel mercato comune.
La regola esiste già. Se non voli l’80% dello slot, su base settimanale, lo perdi.
PrenotaVoli
Vogliamo rendere l'aviazione realmente competitiva? Mettiamo all'asta, in vendita o comunque accessibili sul mercato tutti gli slot a ogni stagione. Vedi come cambiano le cose.
Sulla scelta del consumatore, beh, non è che un duopolio su ogni rotta te la rende concorrenziale. Se non ci fossero barriere all'ingresso (slot o bilaterali), su una rotta lucrativa per definizione come LHR-JFK pensi non entrerebbero altri operatori che farebbero fuori buona parte della competizione (dico per dire, una Singapore Airlines o Cathay qualsiasi)? In quel caso sì che il consumatore avrebbe scelta. Poi se ci entra e fallisce, come AF su LHR-LAX che durò tipo sei mesi, lì sì che il mercato avrà fatto la sua parte. Ma è un caso davvero isolato.
Sia chiaro che non difendo ITA, figurati, con tutti i soldi del contribuente che ha bruciato. Ma non è che uno deve prendersi necessariamente Emirates in nome di una concorrenza che, secondo me, è quantomeno opinabile.

Io guardo la struttura del mercato. Per me qualsiasi mercato dove esistono Grandfather rights non è competitivo. Guarda la pesca, dove c'è zero competizione, si fa tutto su quote e/o diritti storici, persino nel mercato comune.
Vogliamo rendere l'aviazione realmente competitiva? Mettiamo all'asta, in vendita o comunque accessibili sul mercato tutti gli slot a ogni stagione. Vedi come cambiano le cose.

Immaginiamo che tu abbia ragione. Se gli slots sono messi all’asta, il risultato sarebbe l’esatto contrario di ciò che tu auspichi, perchè a vincere sarebbero solo le entità statali del Golfo e Cina, come già succede nel real estate qui. Senza contare che se lo slot dura un solo anno, i prezzi giocoforza andranno ad aumentare perchè devo fare return on investment + margine entro 365gg.

Piuttosto, considera il sistema attuale. Esiste un mercato secondario (quello del leasing o vendita degli slot). Esiste il mercato primario, in cui l’aeroporto fa una “capacity declaration” ogni anno, e offre slots al mercato. Ed esiste l’obbligo “use it or lose it”. Se non voli l’80% su base settimanale di quello slot, lo perdi e viene riassegnato. In caso di fallimenti (vedasi Norwegian longhaul, Monarch, Thomas Cook) gli slot tornano all’aeroporto che li rimette a disposizione del mercato (a differenza del campione nazionale).

Molto meglio.

Sulla scelta del consumatore, beh, non è che un duopolio su ogni rotta te la rende concorrenziale. Se non ci fossero barriere all'ingresso (slot o bilaterali), su una rotta lucrativa per definizione come LHR-JFK pensi non entrerebbero altri operatori che farebbero fuori buona parte della competizione (dico per dire, una Singapore Airlines o Cathay qualsiasi)? In quel caso sì che il consumatore avrebbe scelta.

Su LHR-NYC ci sono, a parte AA/BA, United, JetBlue, Virgin e Delta. C’erano anche Kuwait e Air India, andate via per motivi politici una e monetari l’altra. CX o SQ possono entrare domani se vogliono. Basta spostare una delle rotazioni esistenti. Del network BA a lungo raggio, credo che le uniche rotte dove non c’è un diretto competitor siano Capetown, Accra, Chennai, Hyderabad, Cincinnati, Santiago e St Louis. C’è poco da copiare dal Regno Unito, ma dal punto di vista delle compagnie aeree e mercato dell’aviazione civile - malgrado tutti i problemi strutturali - il resto d’Europa ha molto da imparare.

Sia chiaro che non difendo ITA, figurati, con tutti i soldi del contribuente che ha bruciato. Ma non è che uno deve prendersi necessariamente Emirates in nome di una concorrenza che, secondo me, è quantomeno opinabile.

Perchè? EK, tra le mediorientali e Turkish Airlines, è quella meno “aiutata” e più market-oriented. Più di ITA pre-Lufthansa.
 
Intervengo solo su questo punto: Alitalia non spostava gli aerei tra FCO e MXP ma li incrociava a destinazione. Le rotazioni erano tipo FCO-NRT-MXP-NRT-FCO. Su JFK volava il 332 (anche su NRT ultimo periodo) e allora era FCO-JFK-MXP-NRT-MXP-JFK-FCO. In linea di massima era così, salvo eccezioni.
Io ho fatto un FCO/MXP sul 332, come passeggero pagante. Magari era un caso, però tant’è.
 
Immaginiamo che tu abbia ragione. Se gli slots sono messi all’asta, il risultato sarebbe l’esatto contrario di ciò che tu auspichi, perchè a vincere sarebbero solo le entità statali del Golfo e Cina, come già succede nel real estate qui. Senza contare che se lo slot dura un solo anno, i prezzi giocoforza andranno ad aumentare perchè devo fare return on investment + margine entro 365gg.

Piuttosto, considera il sistema attuale. Esiste un mercato secondario (quello del leasing o vendita degli slot). Esiste il mercato primario, in cui l’aeroporto fa una “capacity declaration” ogni anno, e offre slots al mercato. Ed esiste l’obbligo “use it or lose it”. Se non voli l’80% su base settimanale di quello slot, lo perdi e viene riassegnato. In caso di fallimenti (vedasi Norwegian longhaul, Monarch, Thomas Cook) gli slot tornano all’aeroporto che li rimette a disposizione del mercato (a differenza del campione nazionale).


Su LHR-NYC ci sono, a parte AA/BA, United, JetBlue, Virgin e Delta. C’erano anche Kuwait e Air India, andate via per motivi politici una e monetari l’altra. CX o SQ possono entrare domani se vogliono. Basta spostare una delle rotazioni esistenti. Del network BA a lungo raggio, credo che le uniche rotte dove non c’è un diretto competitor siano Capetown, Accra, Chennai, Hyderabad, Cincinnati, Santiago e St Louis. C’è poco da copiare dal Regno Unito, ma dal punto di vista delle compagnie aeree e mercato dell’aviazione civile - malgrado tutti i problemi strutturali - il resto d’Europa ha molto da imparare.

Quindi stai dicendo - indirettamente - che il mercato degli slot è protezionismo camuffato...
Vabbè ognuno si tiene le sue idee alla fine su cosa sia un mercato competitivo e cosa meno o niente affatto.
Su LHR però sai molto meglio di me che un daily SQ su JFK non avrebbe senso, per quel tipo di clientela molto specifica ci vogliono 4, 5 o anche 6 voli al giorno per rendere appetibile l'offerta. Ma in un ipotetico open skies mondiale senza restrizioni di slot o con slot acquistabili tanto quanto il catering o la pulizia degli aerei, sono sicuro che avremmo un panorama molto diverso da quello che vediamo oggi. E IAG non avrebbe il 55% degli slot a LHR (se poi vuoi allargare il discorso a ITA, questa forse manco esisterebbe).
 
Si chiama monopolio strutturale. A volte e' proprio un vincolo tecnico a volte ci marciano un po' come per gli slot.


Chi Siamo

  • AviazioneCivile.it è il portale online dell’Associazione Italiana Aviazione Civile (AIAC), da oltre vent’anni un punto di riferimento nel panorama associativo di settore. La community nasce nel 2005 da un gruppo di appassionati, crescendo fino a diventare uno dei più seguiti forum in lingua italiana sul mondo dell’aviazione civile. Il forum annovera tra i propri iscritti professionisti del settore come piloti e assistenti di volo, manager del trasporto aereo e impiegati in compagnie aeree, aeroporti ed enti pubblici oltre che una forte base di viaggiatori e semplici appassionati.

Statistiche forum

Discussioni
80,918
Messaggi
1,764,102
Utenti registrati
11,352
Ultimo utente registrato
testabd

User Menu