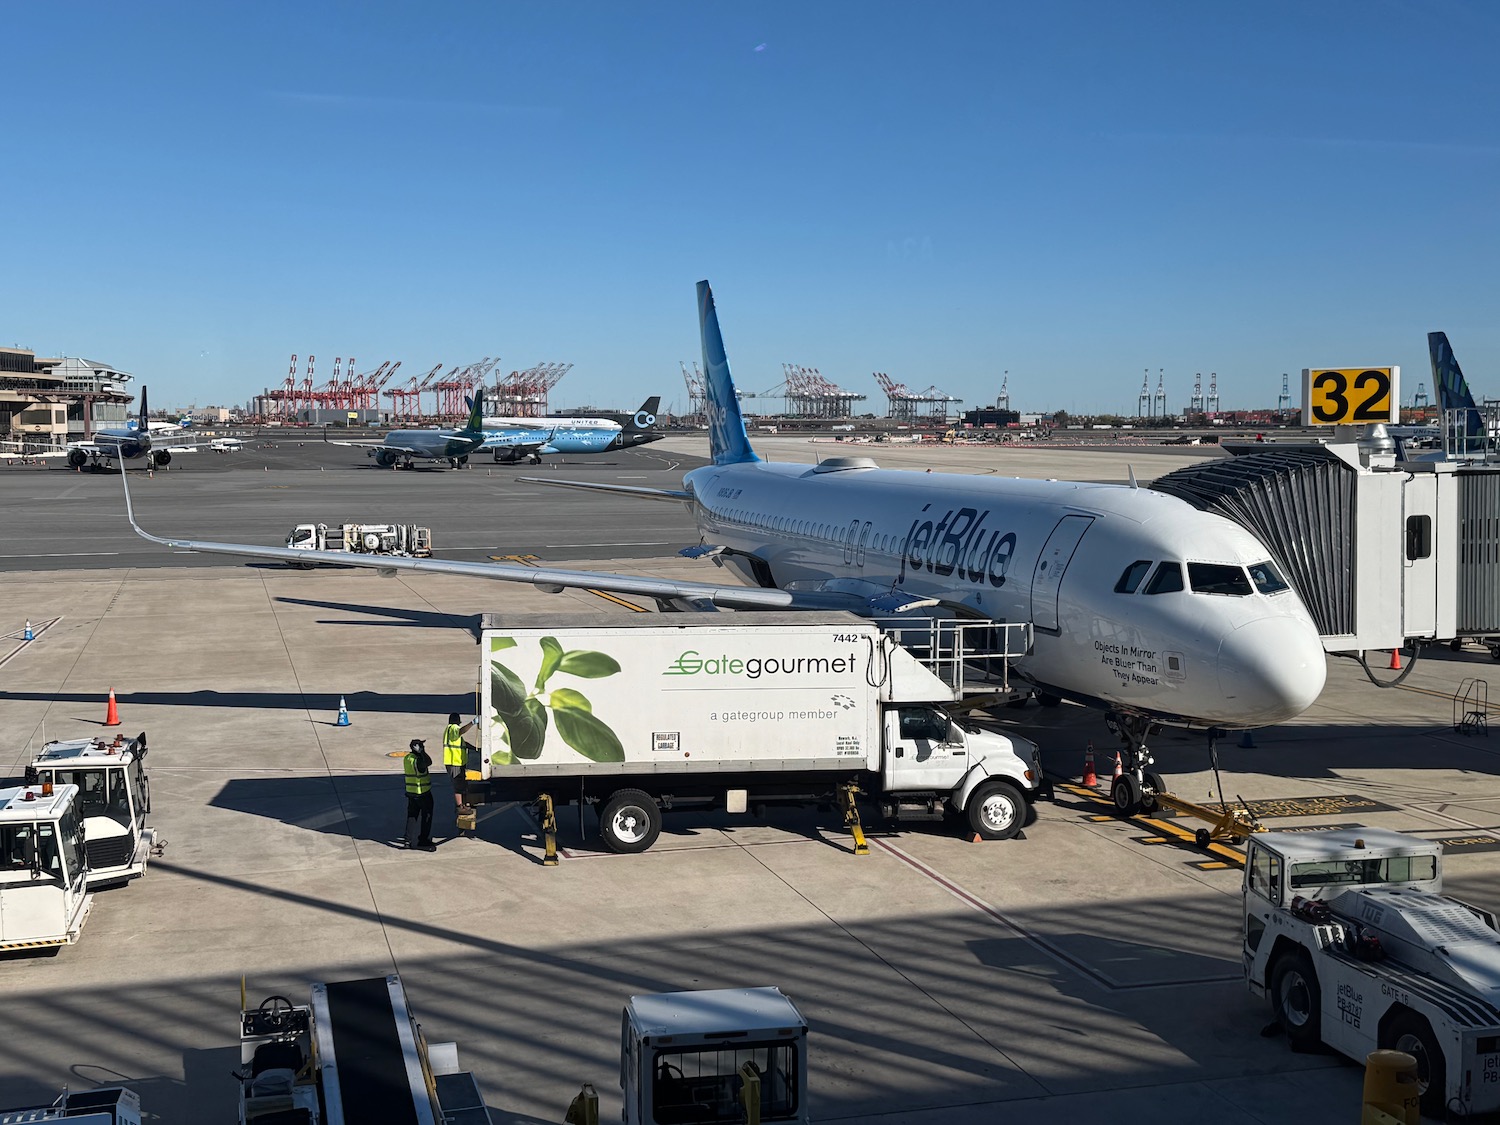
Dopo Spirit tocca a JetBlue? Il caro jet fuel, l’ombra della ristrutturazione e il piano di United sul «JFK»
Il caro carburante mette sempre più sotto pressione JetBlue, la settima compagnia aerea degli Usa per posti in vendita, dopo aver già fatto una vittima illustre, l’ultra low cost Spirit Airlines, in primavera, e mettendo a repentaglio il futuro di Frontier. Lunedì 26 ottobre le azioni del vettore — presente soprattutto lungo la costa orientale del Paese — sono scese di quasi il 10%, salvo poi risalire il giorno successivo del 22%, ma il titolo ha ridotto di quasi il 40% il suo valore da inizio anno e c’è chi si chiede ora cosa intenda fare United Airlines che ha bisogno di metter piede (e bene) all’aeroporto «JFK» di New York e in Florida. Mentre il management rassicura: ci sono i soldi per arrivare in tranquillità al 2028.
La capitalizzazione di mercato di JetBlue è ora di circa 1,1 miliardi di dollari. United — basata a Chicago, dominante a Newark, l’altro scalo di riferimento di New York, uscita tempo fa dal «JFK» — potrebbe decidere di comprarsela, anche se il suo ceo Scott Kirby ha già detto di non voler fare un’operazione del genere. Per questo potrebbe aspettare — secondo gli addetti ai lavori — una procedura fallimentare, rilevando soltanto alcuni asset interessanti: gli slot al «JFK», a Boston e in Florida, gli aerei di nuova generazione Airbus A321neo, i clienti del programma fedeltà.
Le fibrillazioni arrivano dopo le rivelazioni del Wall Street Journal: secondo il quotidiano economico-finanziario un gruppo di creditori principali di JetBlue ha iniziato a collaborare con la società di consulenza finanziaria PJT Partners per ristrutturare il debito. Tutto questo in un contesto reso difficile dal caro jet fuel: nonostante la domanda di voli resti alta e i biglietti siano più cari, questi costi extra stanno schiacciando i margini di profitto delle compagnie.
Nel terzo trimestre i ricavi di JetBlue sono balzati del 21,1%, ma le spese hanno corso di più (+22,1%), soprattutto per il cherosene (+61%). La perdita operativa è stata di 144 milioni (+44,6% rispetto allo stesso periodo del 2025), che porta il progressivo da inizio anno a 509 milioni, un balzo del 90,2%. «Sono molto incoraggiata dai progressi che abbiamo fatto nel terzo trimestre», ha dichiarato Joanna Geraghty, amministratrice delegata di JetBlue. «La domanda resiliente e i forti rendimenti hanno consentito di recuperare una quota maggiore dell’aumento dei costi del carburante».
JetBlue non vede l’utile, su base annuale, dal 2019. Anche per questo aveva già avviato un piano di riorganizzazione operativa e finanziaria per ridurre le spese e punta ad ampliare l’offerta dei suoi servizi premium. Negli anni passati aveva anche provato a rilevare Spirit (in un’operazione da 3,8 miliardi di dollari), ma il tentativo venne bloccato dal Dipartimento Usa di Giustizia per i timori di un’eccessiva concentrazione su alcuni mercati, come la Florida.
Lo stop di Washington è stato però «salvifico» per JetBlue, sostengono gli esperti consultati: nei mesi successivi il debito di Spirit e i costi di fusione avrebbero trascinato verso la crisi anche JetBlue. La situazione resta comunque complessa: dai documenti ufficiali emerge che, al 30 settembre 2026, la compagnia disponeva di 1,6 miliardi di dollari di liquidità in cassa, a fronte di un debito complessivo (inclusi i contratti di leasing) di 9,3 miliardi di dollari.
C’è, però, qualche spiraglio. «Sebbene nel terzo trimestre del 2026 l’utile per azione sia stato leggermente inferiore alle attese a causa di ricavi più deboli, JetBlue sta mostrando un’accelerazione della crescita del fatturato rispetto all’anno scorso, in linea con le altre compagnie aeree americane», scrive in una nota Savanthi Syth, analista di Raymond James. «Questo elemento, unito a costi operativi (escluso il carburante) sorprendentemente più bassi del previsto, sta portando a stime sull’utile del quarto trimestre superiori alle aspettative degli analisti».
I vertici dell’azienda hanno ribadito la propria fiducia nel fatto che il patrimonio libero da ipoteche — pari a 7 miliardi di dollari (di cui 2,8 miliardi in aerei) — possa garantire la flessibilità finanziaria necessaria. «Tuttavia, gli investitori che prestano denaro all’azienda continuano a calcolare nei prezzi il rischio che non vengano ripagati i debiti garantiti dal programma di fedeltà e i prestiti convertibili», commenta in una nota Tom Fitzgerald, analista di Td Cowen. «L’indebitamento netto è oltre 30 volte il margine operativo», sottolinea.
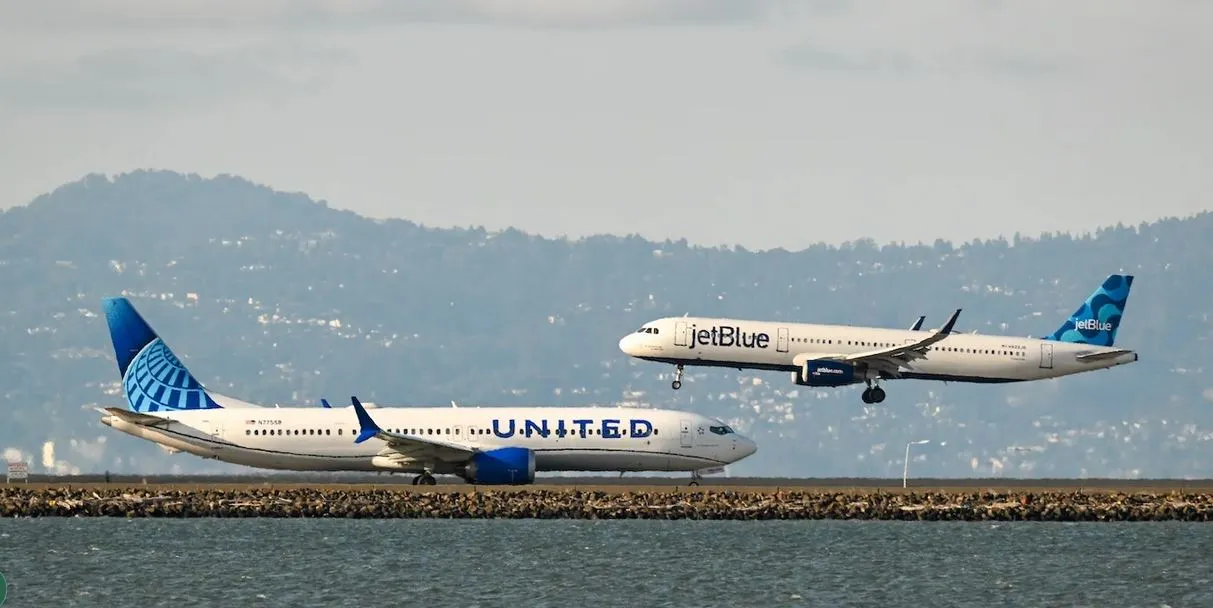
E qui entra in gioco United Airlines. L’amministratore delegato Kirby da tempo sottolinea che l’uscita nel 2022 dal «JFK» — scalo nel quale transitano centinaia di migliaia di viaggiatori premium — è stata una delle mosse più sbagliate per il vettore globale. E così nel 2025 United ha siglato un accordo commerciale proprio con JetBlue: «Blue Sky» consente ai membri di accumulare miglia su entrambe le compagnie.
Cosa più importante: United otterrà fino a 7 voli giornalieri di andata e ritorno a partire dal 2027 utilizzando gli slot prestati da JetBlue. Diritti di decollo e atterraggio che userà per i voli tra la costa orientale e occidentale (New York-Los Angeles/San Francisco). Kirby però vuole almeno 30-40 voli al giorno al «JFK» e al momento soltanto gli asset di JetBlue possono offrire un pacchetto così sostanzioso.
JetBlue detiene infatti 337 dei 1.497 slot settimanali del JFK, pari al 22,5%. Altri 47 risultano in possesso di United, ma nessuno di questi viene utilizzato, secondo i dati consultati dal Corriere presso i documenti dell’ente federale dell’aviazione Faa. Soltanto Delta, con il 29%, ha un pacchetto di slot maggiore. Ma mentre nel principale scalo di New York una fusione non creerebbe problemi di concentrazione, altrove sì.
A Boston i due vettori avrebbero il 38% dei posti offerti sulle rotte domestiche — secondo i dati forniti dalla piattaforma specializzata Cirium —, a Fort Lauderdale (mercato rilevante per il segmento vacanziero) avrebbero il 39%, a West Palm Beach (rinominato aeroporto internazionale del presidente Donald J. Trump) quasi il 38%, a Los Angeles il 26%. Durante l’amministrazione Biden i giudici hanno bloccato l’alleanza di JetBlue con American nel 2023 e la sua operazione con Spirit nel 2024. L’attuale amministrazione Trump è più propensa ad approvare le maxi-fusioni.
Cosa potrebbe succedere ora? Fitzgerald, di Td Cowen, rivela che «la maggior parte degli investitori con cui parliamo non prevede che l’azienda dichiari il fallimento completo (Chapter 11), ma considera più probabile un accordo di ristrutturazione concordato in anticipo, poiché è più economico e offre maggiori garanzie al debitore». Anche l’esperto Adam Nathan pensa che la strada più probabile sia una ristrutturazione.
American Airlines — ricorda in un post l’uomo che ha un passato nella pianificazione delle rotte di Hawaiian Airlines, poi fusa con Alaska Airlines — ha acquistato gli asset di Twa in sede di procedura fallimentare nel 2001 per circa 742 milioni di dollari, e le autorità di regolamentazione hanno approvato l’operazione. Quest’anno gli slot, i gate e gli aerei di Spirit sono andati a diversi acquirenti, tra i quali JetBlue.
L’ostacolo, secondo Nathan, è «TrueBlue»: il programma fedeltà di JetBlue e i relativi accordi sulle carte di credito «sono posti a garanzia di 2,7 miliardi di dollari di debito, e quei creditori hanno appena ingaggiato dei consulenti. Chiunque voglia TrueBlue deve trattare prima con loro». Quindi «se JetBlue dovesse richiedere il fallimento, United punterà agli slot del JFK, forse a Boston e ai più recenti A321neo, magari persino agli A220», prosegue l’esperto. «Blue Sky le dà un canale preferenziale, anche se Delta o American potrebbero inserirsi nella partita».
lberberi@corriere.it
Il titolo perde quasi il 10% in un giorno, i creditori si affidano a PJT Partners per ristrutturare 9,3 miliardi di debito. Ma l’azienda: siamo sulla strada giusta verso l’utile
www.corriere.it
Inviato dal mio 2311DRK48G utilizzando Tapatalk

www.theflightclub.it


 )